Domain erstrahlen.de kaufen?
Wir ziehen mit dem Projekt
erstrahlen.de um.
Sind Sie am Kauf der Domain
erstrahlen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erstrahlen.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **


Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Prozess und Philosophie des Helfens, Fachbücher von Edgar H. Schein, Edgar H, Schein, Edgar H ScheinIn diesem Buch analysiere ich die Dynamik der helfenden Beziehung, erkläre die Bedeutung des Vertrauens und erläutere, was jeder potenzielle Helfer wissen muss, um tatsächlich helfen zu können, und was jeder Hilfesuchende tun kann, um den Prozess zu fördern. Ich glaube mittlerweile, dass die soziale und psychische Dynamik des Helfens immer die gleiche ist, ob es darum geht, jemandem den Weg zu erklären, eine Führungskraft zu coachen oder einen kranken Ehepartner zu pflegen. Deshalb stelle ich zahlreiche Beispiele aus meiner persönlichen und beruflichen Erfahrung vor. Geholfen wurde mir in der Psychotherapie, durch Tennisstunden und auf zahllose andere Weise. Geholfen habe ich als Ehemann, als Vater von drei Kindern und Grossvater von sieben Enkeln, als Lehrer, als Berater von einzelnen Klienten und von Organisationen. Erst wenn man die Ähnlichkeiten all dieser verschiedenen Situationen erkennt, kann man eine umfassende Theorie des Helfens entwickeln.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
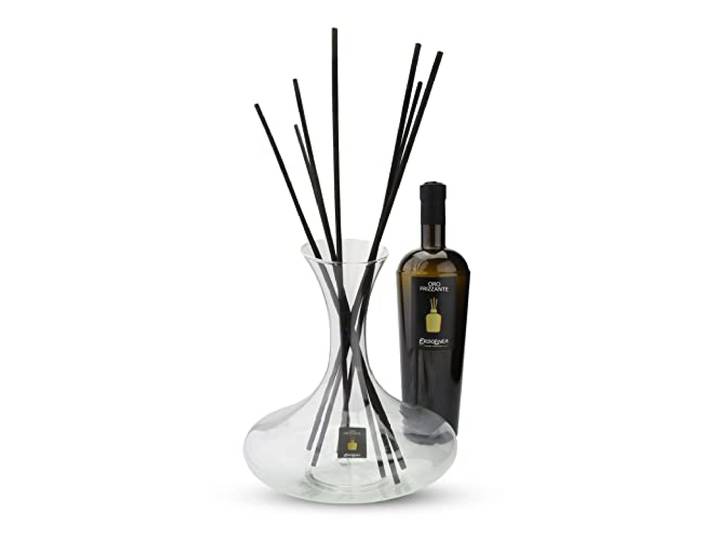
Erbolinea - Dekanter - Funkeln Gold<p>Der <strong>Erbolinea Dekanter</strong> in der eleganten Farbe <strong>Schwarz</strong> ist nicht nur ein praktisches Accessoire für deine Bar, sondern auch ein stilvolles Designelement, das jedem Raum einen Hauch von Luxus verleiht. Mit seinem einzigartigen, modernen Design und der hochwertigen Verarbeitung ist dieser Dekanter ideal, um deine edelsten Weine oder Spirituosen stilvoll zu präsentieren.</p><p>Der Dekanter besticht durch seine Fähigkeit, den <strong>Wein</strong> optimal zu belüften, wodurch sich die Aromen entfalten können. Dies sorgt für ein unvergleichliches Geschmackserlebnis. Die Form des Dekanters ermöglicht es, den Wein sanft zu gießen, ohne dass es zu Tropfenbildung kommt, was die Handhabung besonders angenehm macht.</p><p>Ein weiteres Highlight ist der <strong>weiche, prickelnde Duft</strong>, der beim Dekantieren freigesetzt wird. Die <strong>Kopfnote</strong> aus Cassis, Bergamotte, Aprikose und Sizilienzitrone verleiht dem Erlebnis eine fruchtige Frische. In der <strong>Herznote</strong> entfalten sich zarte Rosenblätter, Violett, Apfel und Pflaume, während die <strong>Basisnote</strong> mit Eichenmoos und weißer Traube für eine harmonische Abrundung sorgt.</p><p>Der Erbolinea Dekanter ist somit nicht nur ein funktionales Utensil, sondern auch ein ästhetisches Highlight, das in keiner Sammlung fehlen sollte. Genieße deine Getränke in einem neuen Licht und lasse dich von den vielfältigen Aromen verzaubern.</p>130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Soll es "in altem Glanz erstrahlen" oder "im alten Glanz erstrahlen" heißen?
Es sollte "im alten Glanz erstrahlen" heißen. Die Präposition "im" steht für "in dem" und bezieht sich auf den bestimmten Artikel "dem" vor "alten Glanz". "In altem Glanz erstrahlen" wäre grammatikalisch nicht korrekt. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Peter A. Schein, Fachbücher von Edgar H. Schein, Peter A. ScheinEntdecken Sie ein agileres, demokratischeres und effektiveres Führungsmodell von dem legendären Wirtschaftswissenschaftler Edgar Schein und dem Silicon-Valley-Manager Peter Schein. Edgar Schein und Peter Schein argumentieren, dass Führung heute erfordert, dass Individuen ihre hierarchischen Rollen überwinden und sich als Menschen miteinander verbinden – was sie als bescheidene Führung bezeichnen. In solchen Beziehungen können neue Ideen frei fliessen, Fehler können sofort erkannt werden, und Kurskorrekturen können in Echtzeit vorgenommen werden, anstatt durch ein Gremium oder die Anweisung eines alleinstehenden, heroischen CEOs. Diese zweite Auflage enthält drei neue Kapitel. Kapitel 1 konzentriert sich auf die umsetzbare Definition von Führung durch die Scheins in Bezug auf Management und Verwaltung und betont, Menschen in Richtung "neu und besser" zu führen. Kapitel 2 führt das Konzept der "situativen Demut" ein und hebt die Notwendigkeit hervor, dass Führungskräfte zwischen verschiedenen Arten von Beziehungen wechseln, um die beschleunigende Komplexität einer von Ressourcen eingeschränkten, "leisen Kündigung" und einer Welt mit "zwei Tagen im Büro" zu navigieren. Kapitel 5 erklärt, wie man eine Kultur der bescheidenen Führung schafft. Illustriert mit Beispielen aus dem Gesundheitswesen, der Regierung, dem Militär, der Technologie und mehr, ist dies ein kompakter, zugänglicher Leitfaden für ein Führungsparadigma, das viel besser geeignet ist für eine Welt, die schnelle, agile Reaktionen auf Veränderungen verlangt, und einen Arbeitsplatz, der gegenseitigen Respekt und Vertrauen schätzt.29,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prozess und Philosophie des Helfens, Fachbücher von Edgar H. Schein, Edgar H, Schein, Edgar H ScheinIn diesem Buch analysiere ich die Dynamik der helfenden Beziehung, erkläre die Bedeutung des Vertrauens und erläutere, was jeder potenzielle Helfer wissen muss, um tatsächlich helfen zu können, und was jeder Hilfesuchende tun kann, um den Prozess zu fördern. Ich glaube mittlerweile, dass die soziale und psychische Dynamik des Helfens immer die gleiche ist, ob es darum geht, jemandem den Weg zu erklären, eine Führungskraft zu coachen oder einen kranken Ehepartner zu pflegen. Deshalb stelle ich zahlreiche Beispiele aus meiner persönlichen und beruflichen Erfahrung vor. Geholfen wurde mir in der Psychotherapie, durch Tennisstunden und auf zahllose andere Weise. Geholfen habe ich als Ehemann, als Vater von drei Kindern und Grossvater von sieben Enkeln, als Lehrer, als Berater von einzelnen Klienten und von Organisationen. Erst wenn man die Ähnlichkeiten all dieser verschiedenen Situationen erkennt, kann man eine umfassende Theorie des Helfens entwickeln.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Erbolinea - Dekanter - Funkeln Gold<p>Der <strong>Erbolinea Dekanter</strong> in der eleganten Farbe <strong>Schwarz</strong> ist nicht nur ein praktisches Accessoire für deine Bar, sondern auch ein stilvolles Designelement, das jedem Raum einen Hauch von Luxus verleiht. Mit seinem einzigartigen, modernen Design und der hochwertigen Verarbeitung ist dieser Dekanter ideal, um deine edelsten Weine oder Spirituosen stilvoll zu präsentieren.</p><p>Der Dekanter besticht durch seine Fähigkeit, den <strong>Wein</strong> optimal zu belüften, wodurch sich die Aromen entfalten können. Dies sorgt für ein unvergleichliches Geschmackserlebnis. Die Form des Dekanters ermöglicht es, den Wein sanft zu gießen, ohne dass es zu Tropfenbildung kommt, was die Handhabung besonders angenehm macht.</p><p>Ein weiteres Highlight ist der <strong>weiche, prickelnde Duft</strong>, der beim Dekantieren freigesetzt wird. Die <strong>Kopfnote</strong> aus Cassis, Bergamotte, Aprikose und Sizilienzitrone verleiht dem Erlebnis eine fruchtige Frische. In der <strong>Herznote</strong> entfalten sich zarte Rosenblätter, Violett, Apfel und Pflaume, während die <strong>Basisnote</strong> mit Eichenmoos und weißer Traube für eine harmonische Abrundung sorgt.</p><p>Der Erbolinea Dekanter ist somit nicht nur ein funktionales Utensil, sondern auch ein ästhetisches Highlight, das in keiner Sammlung fehlen sollte. Genieße deine Getränke in einem neuen Licht und lasse dich von den vielfältigen Aromen verzaubern.</p>130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unverborgenheit und Schein, FachbücherDas Buch bietet eine phänomenologische Auslegung der Wahrheitskonzeption, die Heidegger im Umfeld von „Sein und Zeit“ entwickelt. Entgegen einer verbreiteten Kritik argumentiert die Autorin, dass Heideggers neuartiger Entwurf von Wahrheit als Unverborgenheit den spezifischen Sinn von Wahrheit nicht aufgibt. Die Unterscheidung zwischen Wahrheit und Unwahrheit – als Unverborgenheit und Schein – bleibt vielmehr bestehen. Entfaltet wird dies anhand phänomenologischer Analysen verschiedener Formen von Unverborgenheit, Verborgenheit und Schein, wie sie den unterschiedlichen Seinsarten eigen sind – vom prädizierenden Entdecken über den gelingenden Umgang mit den Dingen bis zur Konfrontation mit dem eigenen Sein in der Angst. Das Ergebnis ist eine genuin pluralistische und zugleich fallibilistische Wahrheitskonzeption: Sie berücksichtigt Vielfalt und geschichtliche Veränderlichkeit, ohne die Normativität der Wahrheit preiszugeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Soll es "in altem Glanz erstrahlen" oder "im alten Glanz erstrahlen" heißen?
Es sollte "im alten Glanz erstrahlen" heißen. Die Präposition "im" steht für "in dem" und bezieht sich auf den bestimmten Artikel "dem" vor "alten Glanz". "In altem Glanz erstrahlen" wäre grammatikalisch nicht korrekt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.